


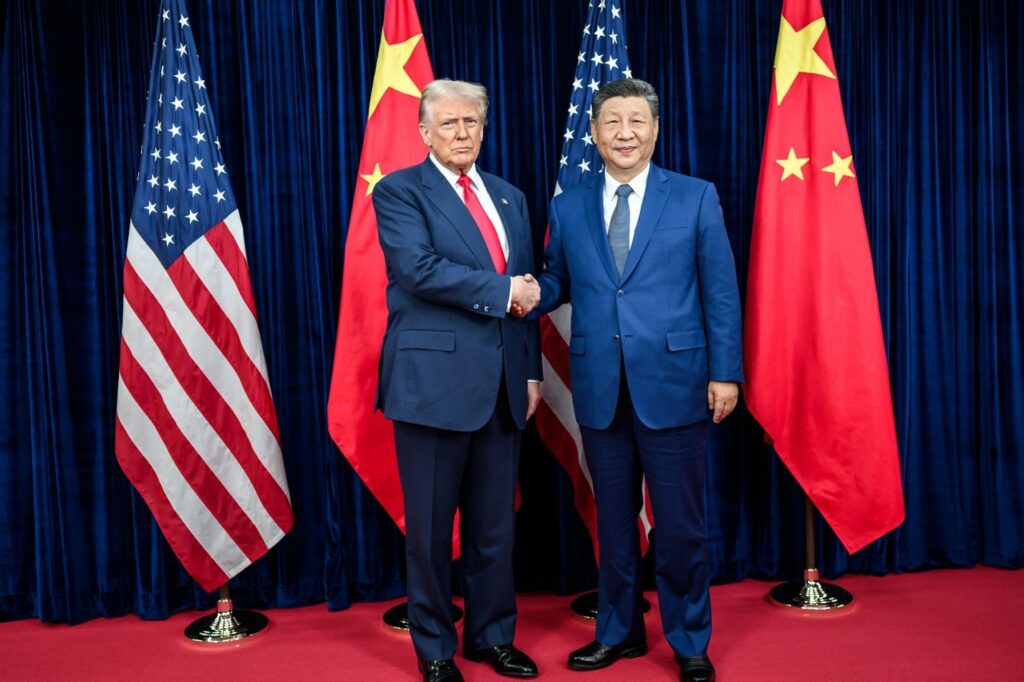
TIÊU ĐIỂM TUẦN: TRUMP–TẬP GẶP NHAU, ĐỒNG CHẠM ĐỈNH NĂM, PCE NGÀY 30/9 LÀ MỐC TIẾP THEO
Tuần 22–26/09 được định hình bởi ba luồng lực chính: cuộc gặp Trump–Tập Cận Bình tại Nhà Trắng ngày 24/9, đà tăng lịch sử của đồng lên đỉnh năm, và tâm lý phòng thủ trước dữ liệu PCE tháng 8 ra ngày 30/9. Thị trường hàng hóa vận hành trong bối cảnh hậu FOMC khi lãi suất đã tăng 25 điểm cơ bản nhưng thị trường bond đọc tín hiệu chu kỳ tăng đang gần kết thúc – tạo ra một trạng thái không hoàn toàn tiêu cực cho hàng hóa dù USD neo ở mức cao.
I. VĨ MÔ & ĐỊA CHÍNH TRỊ: BA SỰ KIỆN CHI PHỐI TOÀN BỘ TUẦN
Hội nghị Trump–Tập 24/9: Hai nhà lãnh đạo gặp nhau tại Phòng Bầu dục khoảng một giờ. Kết quả là gia hạn thêm 2 tháng thỏa thuận thương mại vốn sắp hết hạn vào tháng 11/2026 – theo Bộ trưởng Bessent, động thái này cho hai bên “thêm thời gian để xem có thể làm gì trên mặt trận kinh tế”. Về nông sản, ông Bessent xác nhận Trung Quốc đang thực hiện cam kết mua 25 triệu tấn đậu nành – Bloomberg cho biết đã mua được khoảng 13 triệu tấn tính đến giữa tháng 9 – nhưng chưa đạt mục tiêu mua thêm 17 tỷ USD nông sản khác theo cam kết tháng 5/2026. Hai bên thành lập Hội đồng Thương mại và Hội đồng Đầu tư mới, Trung Quốc cam kết giải quyết tiếp cận thị trường thịt bò và gia cầm Mỹ. Đây không phải đột phá – chỉ là gia hạn giữ nguyên hiện trạng – nhưng đủ để thị trường không thất vọng.
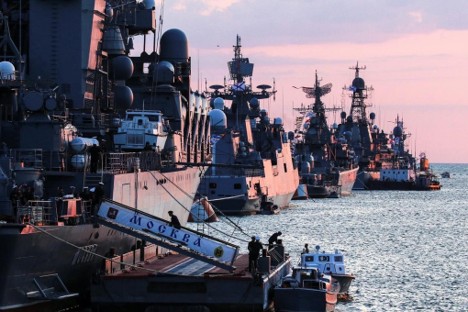
Biển Đen leo thang trở lại: Dù có tín hiệu ngừng bắn cơ sở năng lượng từ tuần trước, giao tranh thực địa không dừng lại. Ukraine tiếp tục tấn công cơ sở hạ tầng Nga, trong khi cảng nước sâu Biển Đen vẫn phần lớn ngừng hoạt động – xuất khẩu ngũ cốc Ukraine tuần này giảm 9% so với tuần trước xuống còn 270.200 tấn. SovEcon nâng dự báo vụ lúa mì Nga 2026/27 nhưng cảnh báo diện tích gieo trồng lúa mì mùa đông nhỏ nhất 12 năm sau vụ xuân ẩm ướt và chậm trễ. Ai Cập đã chuyển sang mua lúa mì từ Pháp và EU khi nguồn cung Nga–Ukraine bị gián đoạn.
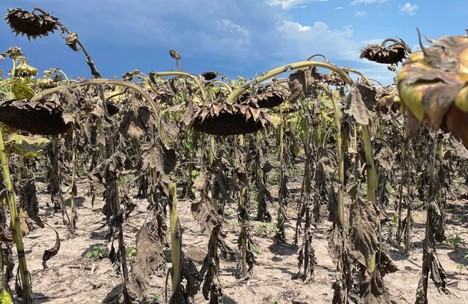
Argentina hạn hán: Buenos Aires Grain Exchange hạ dự báo sản lượng lúa mì Argentina 2026/27 xuống 23,4 triệu tấn – giảm 4,4 triệu tấn so với năm ngoái – do hạn hán và sương giá kéo dài những tháng gần đây, dù dự báo có mưa trở lại từ 25/9 đến 1/10. Đây là yếu tố thắt chặt thêm nguồn cung lúa mì toàn cầu từ Nam Mỹ trong khi Biển Đen còn gián đoạn.
II. NÔNG SẢN: ĐẬU TƯƠNG TĂNG TUẦN, NGÔ VÀ LÚA MÌ GIẢM
Tuần này cho thấy sự phân hóa rõ rệt trong nhóm nông sản. Đậu tương là mặt hàng duy nhất tăng trong tuần, với hợp đồng November kết thúc tại 1.303,5 cent/bushel (+0,65% tuần) – nhờ làn sóng mua phòng thủ từ Trung Quốc trước hội nghị Trump–Tập và xác nhận dòng mua đang diễn ra theo cam kết. Phiên ngày 21/9, đậu tương bật tăng 24,5 cent trong một ngày – mức tăng mạnh nhất nhiều tuần – trước khi điều chỉnh lại phần lớn vào ngày 22/9.
Ngô December kết thúc tuần tại 526 cent/bushel (-1,1% tuần), chịu áp lực từ tiến độ thu hoạch Mỹ nhanh hơn mức trung bình 5 năm – mưa lớn tại Corn Belt đầu tuần làm chậm tiến độ nhưng không đủ để đảo chiều xu hướng bán cuối tuần. Buenos Aires Grain Exchange nâng dự báo ngô Argentina 2026/27 lên 66 triệu tấn (+3,2% so với vụ kỷ lục năm ngoái) – tin này tạo áp lực cung trung hạn từ Nam Mỹ.
Lúa mì December Chicago kết thúc tuần tại 714,25 cent/bushel (-1,5% tuần). Kiểm tra lúa mì Mỹ đạt 335.000 tấn – đúng kỳ vọng nhưng thấp hơn 32% so với cùng kỳ năm ngoái. Tiến độ gieo trồng lúa mì mùa đông Mỹ đạt 17% so với mức kỳ vọng 16% và trung bình 5 năm 21% – thấp hơn đáng kể, phản ánh sự thận trọng của nông dân Mỹ trước diễn biến giá và thời tiết.
III. KIM LOẠI: ĐỒNG THIẾT LẬP ĐỈNH NĂM, BẠC ỔN ĐỊNH
Đồng COMEX là mặt hàng có diễn biến nổi bật nhất tuần này với đỉnh phiên chạm 6,8665 USD/pound trong phiên 24/9 – mức cao nhất năm 2026. Câu chuyện cung thắt đang hội tụ từ nhiều phía: Freeport-McMoRan cắt giảm hướng dẫn sản lượng 35% sau sự cố mỏ Grasberg, gián đoạn tại Kamoa-Kakula CHDC Congo và El Teniente Chile kéo dài, sản lượng đồng Chile tháng 8 giảm gần 10% so với cùng kỳ năm ngoái. Tồn kho SMM Trung Quốc tại các tỉnh thành lớn giảm 24.900 tấn trong tuần xuống còn 109.500 tấn – thấp hơn 17.600 tấn so với cùng kỳ năm ngoái. Cuộc gặp Trump–Tập xác nhận Trung Quốc duy trì dòng chảy khoáng sản quan trọng và đất hiếm cho doanh nghiệp Mỹ đến tháng 1/2027 – yếu tố hỗ trợ thêm cho tâm lý thị trường đồng.
Bạc đang trong pha ổn định sau biến động quanh FOMC, giao dịch quanh 62 USD/troy ounce và tiêu hóa đà tăng mạnh từ tháng 7.
IV. NGUYÊN LIỆU CÔNG NGHIỆP: CA CAO ĐẢO CHIỀU, CÀ PHÊ PHÂN HÓA
Ca cao có tuần đáng chú ý theo chiều ngược lại với kỳ vọng: theo báo cáo Softs ngày 22/9, ca cao New York và London đều giảm nhẹ trong tuần và được dự báo có tháng thua lỗ đầu tiên kể từ tháng 2/2026 – xu hướng ngày và tuần đang xoay chiều xuống. Nguyên nhân đến từ thông tin vụ thu hoạch chính Tây Phi đã về đến nơi, mưa thuận lợi cho vụ tiếp theo, và tín hiệu nhu cầu cải thiện dần sau giai đoạn giá cao làm giảm sức mua. Tuy nhiên câu chuyện trung hạn vẫn còn: thặng dư toàn cầu thu hẹp từ 415.000 xuống 80.000 tấn và rủi ro El Niño chưa biến mất.
Cà phê tiếp tục phân hóa: Arabica chịu áp lực từ vụ Brazil kỷ lục, Robusta giữ hỗ trợ nhờ El Niño tại Việt Nam và Indonesia. Đường trung lập, không có catalyst mới đáng kể.
Khuyến nghị chung: Tuần 22–26/09 là tuần của địa chính trị và cung thắt – Trump–Tập ổn định quan hệ thương mại, Biển Đen leo thang trở lại, đồng lên đỉnh năm nhờ chuỗi gián đoạn cung liên tiếp. PCE tháng 8 ra ngày 30/9 là sự kiện macro cuối cùng của tháng và sẽ quyết định liệu kỳ vọng “Fed dừng tăng” có được củng cố hay không. Đồng và đậu tương là hai mặt hàng có câu chuyện rõ nhất cho tuần tới. Ca cao cần thêm thời gian xác nhận. Chiến lược tổng thể: giữ vị thế theo xu hướng, siết stop loss trước ngày 30/9, và sẵn sàng hành động nhanh sau khi PCE ra số.
Bản tin được tổng hợp từ các nguồn thông tin công khai và chỉ nhằm mục đích cung cấp thông tin thị trường. Nội dung không phải là khuyến nghị mua hoặc bán. Giao dịch hàng hóa phái sinh có sử dụng đòn bẩy và tiềm ẩn rủi ro cao; nhà đầu tư cần cân nhắc khả năng tài chính và mức độ chấp nhận rủi ro trước khi tham gia.


