TIÊU ĐIỂM TUẦN: FOMC TĂNG LÃI SUẤT, TRUMP MÔI GIỚI THỎA THUẬN NĂNG LƯỢNG – THỊ TRƯỜNG TÁI ĐỊNH GIÁ TOÀN BỘ
Tuần 14–19/09 là một trong những tuần có mật độ sự kiện cao nhất từ đầu năm. Hai biến số lớn xảy ra gần như đồng thời: Fed tăng lãi suất 25 điểm cơ bản lên 3,75%–4,00% với kết quả bỏ phiếu tuyệt đối 12-0, và Tổng thống Trump công bố thỏa thuận ngừng tấn công vào cơ sở năng lượng giữa Nga và Ukraine. Cả hai sự kiện cùng tạo ra hiệu ứng tái định giá mạnh trên toàn thị trường hàng hóa, theo hai hướng đối nghịch nhau – FOMC gây áp lực lên nhóm kim loại và nông sản, trong khi tín hiệu ngoại giao kéo lúa mì từ vùng đỉnh lịch sử xuống đáy ba tuần chỉ trong 48 giờ.
I. VĨ MÔ & ĐỊA CHÍNH TRỊ: FED HAWKISH NHƯNG THỊ TRƯỜNG ĐỌC TÍN HIỆU “GẦN KẾT THÚC”
Fed tăng 25 điểm cơ bản là sự kiện trung tâm của tuần. Dot plot mới cho thấy 12/18 thành viên kỳ vọng thêm một lần tăng nữa trong năm 2026, đưa lãi suất lên 4,125%. Tuy nhiên, điều thú vị là lợi suất trái phiếu kho bạc 10 năm lại hạ gần 5 điểm cơ bản ngay sau họp báo của Chủ tịch Warsh – phản ánh rằng thị trường bond đọc tín hiệu này là chu kỳ tăng đang đến gần điểm dừng hơn là tiếp tục leo thang. Chính sự phân kỳ đó đã giúp đồng và bạc phục hồi ngay trong đêm Fed tăng lãi suất – một phản ứng bất thường nhưng có logic rõ ràng.
Về địa chính trị, Trump tuyên bố thỏa thuận ngừng tấn công cơ sở năng lượng giữa Nga và Ukraine vào ngày 15/9, kéo theo kỳ vọng hành lang Biển Đen được cải thiện. Thổ Nhĩ Kỳ đồng thời đang nỗ lực môi giới một thỏa thuận rộng hơn để chấm dứt các cuộc tấn công vào tàu thuyền – Ukraine và Kremlin đều phản hồi tích cực. Tuy nhiên, giao tranh thực địa không dừng lại: Ukraine tiếp tục tấn công cơ sở lọc dầu Nga tại Novorossiysk ngay sau thỏa thuận, trong khi Nga vẫn duy trì mục tiêu kiểm soát toàn bộ Donetsk trong sáu tháng tới. Tín hiệu ngoại giao là thật nhưng chưa được xác nhận bởi thực địa.
II. NÔNG SẢN: LÚA MÌ BIẾN ĐỘNG MẠNH NHẤT, NGÔ GIỮ NỀN TẢNG
Lúa mì là mặt hàng có biên độ lớn nhất tuần này. Từ đỉnh lịch sử gần 784 cent/bushel hồi đầu tuần – cao nhất kể từ tháng 2/2023 – lúa mì lao dốc xuống đáy ba tuần tại 712 cent ngay sau khi Trump công bố thỏa thuận ngừng tấn công cơ sở năng lượng. Đến cuối tuần, lúa mì hồi phục về quanh 715–720 cent khi thực địa cho thấy giao tranh chưa dừng và thỏa thuận ngoại giao còn nhiều điều không chắc chắn. USDA cũng hạ dự báo xuất khẩu lúa mì Nga 2026/27 xuống 43 triệu tấn và Ukraine xuống 12,5 triệu tấn – giảm nguồn cung Biển Đen về trung hạn dù thị trường đang định giá theo kỳ vọng ngắn hạn.
Ngô và đậu tương kết thúc tuần thấp hơn so với đầu tuần, chịu áp lực từ kỳ vọng Fed hawkish và điều chỉnh kỹ thuật sau chuỗi tăng mạnh. Mưa lớn được dự báo tại vùng Midwest Mỹ với Iowa dự kiến nhận 100–200mm trong tuần, có khả năng làm chậm tiến độ thu hoạch ngô và đậu tương và gây nguy cơ ngập lụt cục bộ – yếu tố này hỗ trợ giá không giảm sâu hơn. Thu hoạch đậu tương Mỹ hiện ở mức 6% hoàn thành so với mức trung bình 5 năm là 3%, trong khi ngô đạt 8% so với mức trung bình 6%, cho thấy tiến độ đang nhanh hơn thông thường – tín hiệu trung tính với giá.
III. KIM LOẠI: ĐỒNG VÀ BẠC PHỤC HỒI BẤT NGỜ SAU FOMC
Phản ứng tích cực của đồng và bạc ngay sau quyết định tăng lãi suất là tín hiệu kỹ thuật đáng chú ý nhất tuần này. Lợi suất trái phiếu kho bạc 10 năm Mỹ đã vượt ngưỡng 5% trong tuần trước khi hạ về quanh 4,99%, phản ánh kỳ vọng lạm phát đang tăng trở lại nhưng thị trường bond vẫn chưa định giá chu kỳ tăng lãi suất kéo dài. Đồng COMEX đóng cửa phiên 16/9 tại 6,43 USD/pound (+0,99%) – phục hồi từ đáy sáu tuần. Về cơ bản, sản lượng Chile và Peru tiếp tục hụt kế hoạch, tồn kho LME thấp hơn đáng kể so với đầu năm, và nhu cầu từ hạ tầng AI và xe điện giữ câu chuyện dài hạn vững chắc.
Bạc ổn định dần sau những phiên biến động quanh FOMC. Bạc đang duy trì trên ngưỡng hỗ trợ từ đỉnh lịch sử năm 1980 – mức kháng cự dài hạn đã trở thành hỗ trợ quan trọng – với giá dao động quanh 62 USD/troy ounce, tiêu hóa đà tăng mạnh trước đó.
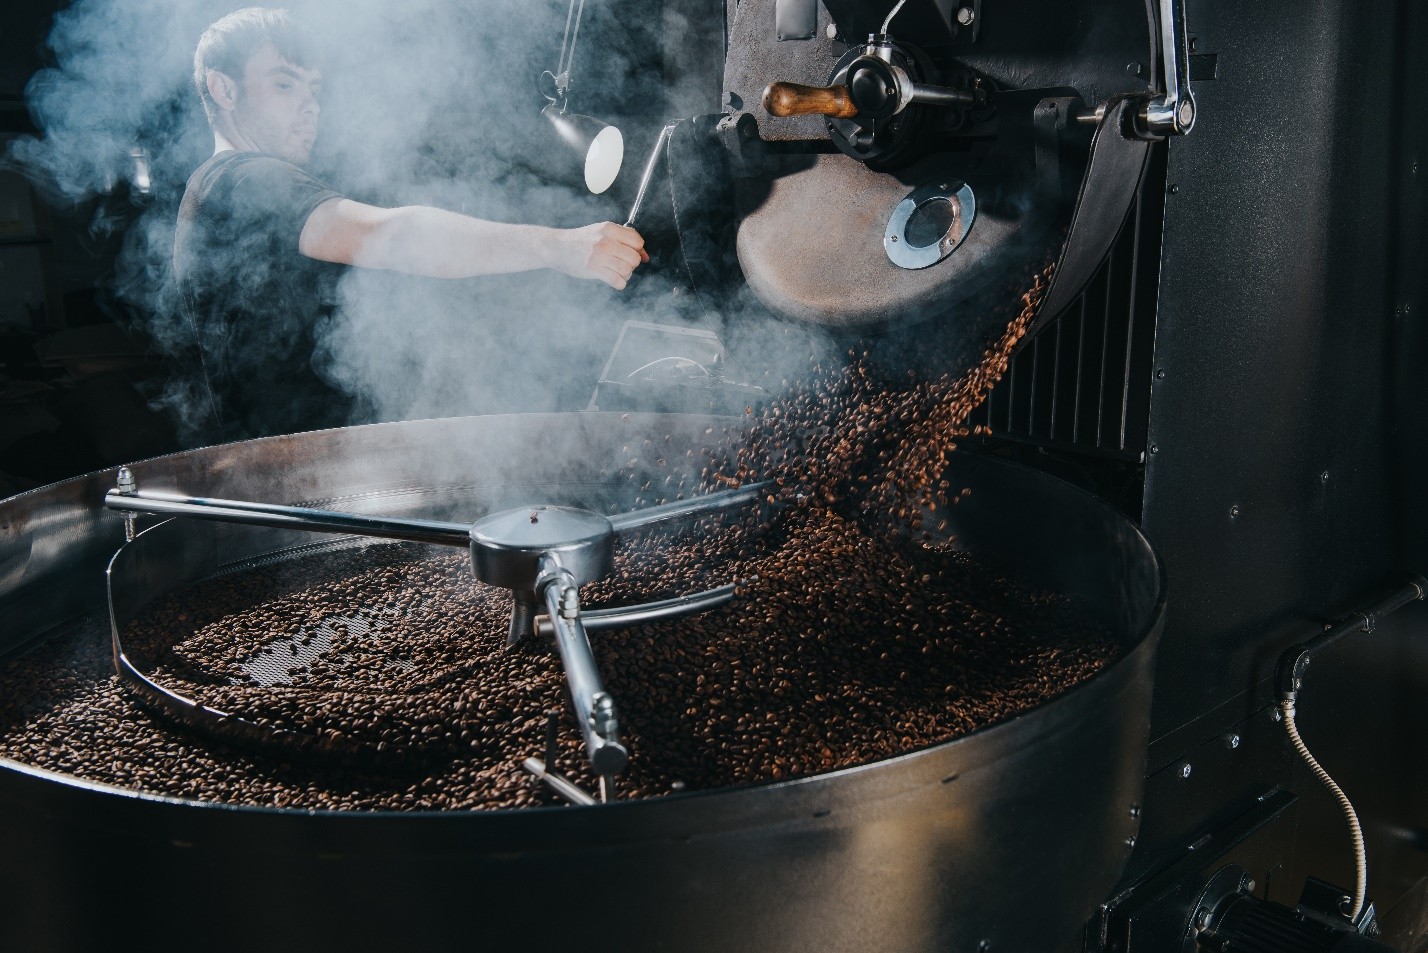
IV. NGUYÊN LIỆU CÔNG NGHIỆP: CÀ PHÊ VÀ CA CAO THEO ĐỘNG LỰC RIÊNG
Thị trường dầu thực vật và canola được hỗ trợ bởi giá dầu cao, lan sang cả nhóm soft commodities. Cà phê Arabica tiếp tục chịu áp lực từ dự báo thặng dư nguồn cung 2026/27 do vụ Brazil kỷ lục. Cà phê Robusta duy trì tích cực nhờ rủi ro El Niño tại Việt Nam và Indonesia chưa được giải tỏa – đây vẫn là mặt hàng phù hợp tích lũy dài hạn hơn là giao dịch ngắn hạn. Ca cao và đường giao dịch trung lập, không có catalyst mới đủ mạnh trong tuần.
CƠ HỘI GIAO DỊCH – PHIÊN ĐẦU TUẦN
| Mặt hàng | Thiên hướng | Catalyst chính | Ưu tiên |
| Đậu tương | Tích cực thận trọng | Mỹ–Trung / mua nông sản | Rất cao |
| Vàng | Tích cực / chờ breakout-retest | Fed + USD + 4.400–4.440 | Rất cao |
| Bạc | Tích cực / biến động cao | Vàng + dòng tiền kim loại | Rất cao |
| Đồng | Tích cực trung hạn | Mỹ–Trung + khoáng sản/AI | Cao |
| Ngô | Tích cực nhẹ / BUY retest | Cung–cầu + logistics | Cao |
| Cà phê | Chờ xác nhận | El Niño + ICE stocks | Trung bình-Cao |
Bản tin được tổng hợp từ các nguồn thông tin công khai và chỉ nhằm mục đích cung cấp thông tin thị trường. Nội dung không phải là khuyến nghị mua hoặc bán. Giao dịch hàng hóa phái sinh có sử dụng đòn bẩy và tiềm ẩn rủi ro cao; nhà đầu tư cần cân nhắc khả năng tài chính và mức độ chấp nhận rủi ro trước khi tham gia.